 Editorial
El desarrollo yace bajo nuestros pies
Andrés Rebolledo Smitmans
Secretario Ejecutivo · OLACDE
América Latina y el Caribe frente a una nueva etapa de inversiones, infraestructura, transición energética y desarrollo minero.
COMENZAR ↓EditorialAndrés Rebolledo Smitmans
Secretario Ejecutivo · OLACDE
 Prólogo
Gastón Siroit
Director del OEMLAC · OLACDE
La transición energética vuelve estratégicos a los minerales, pero tenerlos no alcanza. La oportunidad regional depende de transformar recursos en proyectos, infraestructura, energía competitiva y capacidad de ejecución.
La transición energética global está incrementando la demanda de minerales críticos vinculados con energías renovables, movilidad eléctrica, almacenamiento y nuevas industrias tecnológicas. En este escenario, la minería adquirió un carácter estratégico para la seguridad energética y la competitividad industrial. América Latina y el Caribe parte de una posición privilegiada: concentra alrededor del 60% de las reservas mundiales de litio y más del 30% de las reservas de cobre, además de contar con recursos relevantes de plata, níquel, grafito y tierras raras.
Sin embargo, el recurso geológico ya no garantiza por sí solo el desarrollo de nuevos proyectos. La competencia internacional por atraer inversión exige infraestructura, sostenibilidad, estabilidad regulatoria y acceso a energía competitiva. La minería ya representa alrededor del 9% de la demanda eléctrica de ALC y su consumo podría aumentar 62% hacia 2034. Centrales de generación, líneas de transmisión y megaproyectos mineros comparten horizontes largos de desarrollo; cuando avanzan descoordinadamente, crecen los costos, los riesgos y los plazos. Por eso, el capítulo instala desde el inicio una premisa: minería, energía e infraestructura deben planificarse de manera integrada.
El Libro Blanco se organiza alrededor de una pregunta central: qué condiciones energéticas se necesitan para transformar el potencial minero de América Latina y el Caribe en proyectos competitivos, sostenibles y capaces de integrarse a la transición energética. La respuesta conecta recursos minerales, demanda energética, infraestructura, tecnología y las perspectivas de quienes toman decisiones.
La secuencia parte del contexto estratégico y avanza hacia la próxima generación de proyectos, la planificación energética necesaria para abastecerlos, las experiencias reales de empresas y tecnologías, las perspectivas de autoridades e industria y, finalmente, una hoja de ruta regional. El objetivo es pasar del diagnóstico a una lógica de ejecución: comprender dónde estarán las inversiones, cuánto consumirán, qué infraestructura necesitarán y qué condiciones pueden acelerar su materialización. La idea que articula el recorrido es que la competitividad minera del siglo XXI ya no depende únicamente de la geología, sino también de la capacidad de anticipar y coordinar energía e infraestructura.

La abundancia de recursos minerales crea una oportunidad excepcional para América Latina y el Caribe, pero el desarrollo no surge automáticamente de la geología. Convertir esa dotación en inversión, infraestructura, empleo y capacidades productivas requiere instituciones, planificación, energía competitiva, tecnología y una mirada territorial de largo plazo.
El desafío es pasar de la disponibilidad de recursos a una plataforma de desarrollo capaz de capturar mayor valor, fortalecer proveedores y articular minería, energía e infraestructura. La transición energética amplía la oportunidad, pero también eleva las exigencias de sostenibilidad, trazabilidad y capacidad de ejecución.
Los minerales críticos dejaron de ser únicamente insumos industriales. La electrificación, las redes, el almacenamiento y la digitalización los convirtieron en activos estratégicos para la seguridad energética, industrial y tecnológica. La concentración de la extracción y, sobre todo, del procesamiento y la refinación en un número reducido de países volvió prioritaria la diversificación de las cadenas globales de suministro.
ALC ya posee una presencia significativa en varios mercados: cerca del 40% de la producción mundial de cobre, alrededor del 25% de litio, más del 50% de plata, más del 90% de niobio y aproximadamente 40% de molibdeno. Sin embargo, esa fortaleza productiva no se replica con la misma intensidad en las etapas de refinación y transformación. El documento señala aproximadamente 26% de la refinación mundial de cobre, 10% de cobalto y 7% de tierras raras en la región. Esa brecha abre una oportunidad para capturar más valor, fortalecer proveedores y capacidades tecnológicas y aportar a cadenas globales más diversificadas.
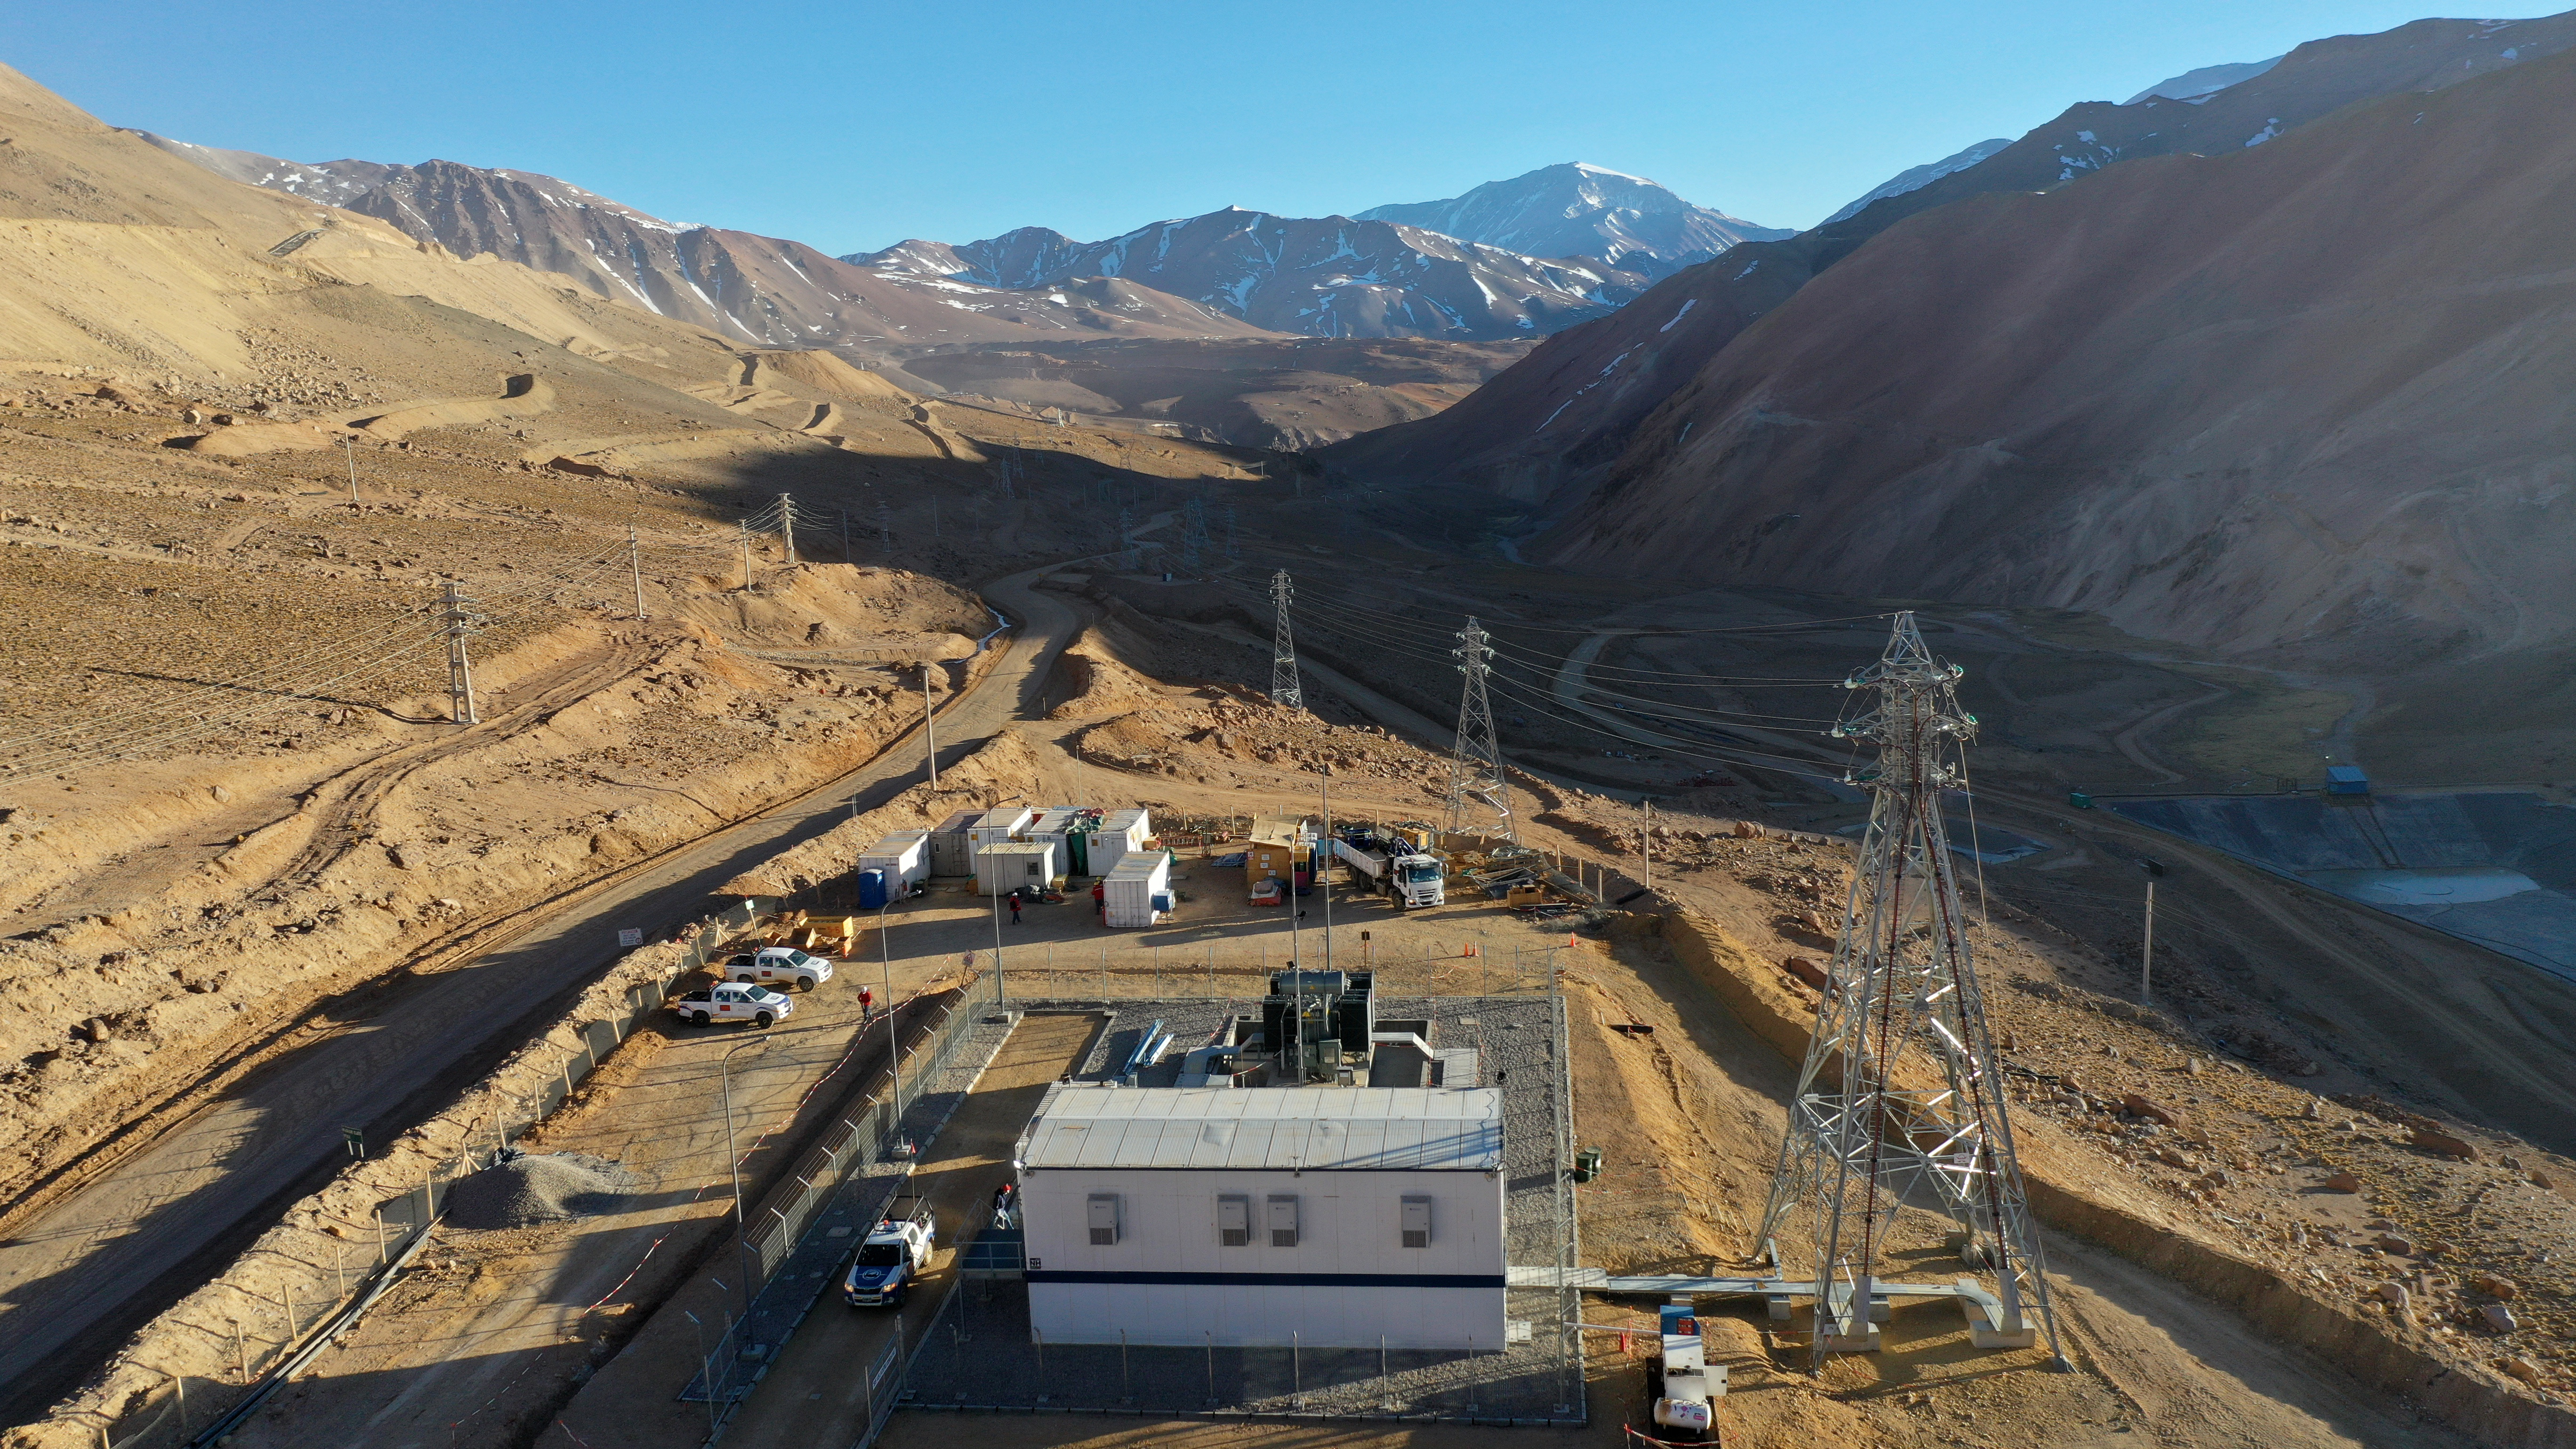
La energía aparece no solamente como condición habilitante de un proyecto minero, sino como un determinante de competitividad, sostenibilidad y creación de valor. Los países capaces de proporcionar energía segura, asequible y cada vez más limpia están mejor posicionados para atraer inversión, sostener crecimiento industrial y desarrollar infraestructura. La ventaja no consiste simplemente en poseer recursos energéticos, sino en convertirlos en sistemas confiables, resilientes y económicamente productivos.
El capital se dirige crecientemente hacia mercados percibidos como de menor riesgo y mayor capacidad de ejecución. Por eso, para ALC, disponer de electricidad competitiva y de bajas emisiones debe combinarse con redes, instituciones, capacidades, financiamiento e innovación. La conclusión es central: la competitividad minera no puede analizarse de manera aislada de la planificación energética.

La última sección del capítulo introduce el puente hacia la cartera de proyectos. Su objetivo es identificar las ventajas comparativas de América Latina y el Caribe para consolidarse como destino estratégico de inversiones en minerales críticos y, al mismo tiempo, los desafíos que deberá superar para aprovechar esa oportunidad. La región cuenta con recursos y una posición relevante en los mercados mundiales, pero el liderazgo futuro dependerá de su capacidad de ejecución: convertir ventajas naturales en proyectos competitivos, financiables y conectados con la infraestructura y los sistemas energéticos que necesitarán para operar.
El desafío no es solo identificar recursos: es saber qué proyectos pueden materializarse, dónde estarán y qué infraestructura necesitarán.
América Latina y el Caribe concentra una de las mayores carteras de proyectos mineros del mundo, impulsada por la creciente demanda de minerales críticos y por la posibilidad de consolidarse como proveedor estratégico de la transición energética. El documento subraya que el verdadero desafío ya no consiste únicamente en desarrollar nuevos yacimientos, sino en transformar el potencial regional en proyectos competitivos, financiables y ejecutables.
Comprender la ubicación de las próximas inversiones, los minerales que liderarán su crecimiento y sus requerimientos constituye el punto de partida para anticipar infraestructura y demanda energética. El capítulo utiliza una cartera de proyectos con estudios formales de desarrollo —desde scoping y Evaluación Económica Preliminar (PEA) hasta prefactibilidad, factibilidad y construcción— para dimensionar la escala del pipeline regional. Esta lectura permite distinguir entre recursos geológicos y proyectos con distintos grados de madurez y, por tanto, diferentes probabilidades y horizontes de materialización.

La composición de la cartera muestra que el cobre es el principal motor de la próxima ola de inversión minera regional. En el conjunto considerado por Plusmining representa alrededor del 70% del capex inicial, con una fuerte concentración en Chile, Perú y Argentina. A la vez, Argentina destaca por el peso del litio, Brasil por el mineral de hierro y México por una cartera más diversificada entre cobre, oro y plata.
Esta estructura refuerza la importancia de mirar la minería no como un bloque homogéneo sino como una combinación de minerales, territorios y modelos de desarrollo. Cada commodity implica perfiles de demanda, procesamiento, logística e infraestructura diferentes. La localización andina de buena parte de las inversiones —Antofagasta, Atacama y Tarapacá en Chile; San Juan y Salta en Argentina; y Apurímac, Cajamarca y Arequipa en Perú— anticipa además dónde se concentrarán nuevas cargas eléctricas y necesidades de infraestructura durante la próxima década.

Bajo el enfoque utilizado en el Libro Blanco se identifican 338 iniciativas de cobre, oro, plata, zinc, plomo, litio, mineral de hierro y tierras raras, con un capex inicial esperado de aproximadamente USD 329.000 millones. La inversión presenta una fuerte concentración: Chile, Argentina y Perú reúnen cerca del 83% del total y Chile por sí solo aproximadamente el 45%.
La cartera también revela diferencias de madurez. Chile presenta una estructura predominantemente brownfield, mientras que Argentina tiene una proporción mucho mayor de proyectos greenfield. Temporalmente, más de tres cuartas partes del capex se ubica desde 2030 en adelante; el bloque posterior a 2034 representa alrededor de USD 117.000 millones. En ese grupo crece el peso de proyectos en prefactibilidad, PEA y scoping, por lo que una parte relevante de la inversión todavía depende de avances técnicos, permisos, financiamiento y decisiones finales de inversión. El documento identifica además 44 megaproyectos con capex superior a USD 1.500 millones y puesta en marcha proyectada durante la próxima década.
La existencia de recursos y de una amplia cartera de proyectos no garantiza que las inversiones se materialicen. Entre el potencial geológico y la producción comercial existe una arquitectura de condiciones habilitantes que determina cuán predecible, competitivo y atractivo resulta invertir a largo plazo.
Además de los desafíos técnicos de cada operación, pesan el entorno macroeconómico, la estabilidad regulatoria, la infraestructura, el acceso a energía, el financiamiento, las capacidades institucionales y la gestión territorial y social. La competitividad minera depende, por lo tanto, de reducir incertidumbre y construir condiciones capaces de transformar proyectos potenciales en inversiones ejecutables.
Anticipar dónde, cuándo y cuánto crecerá la demanda minera permite orientar generación, transmisión e infraestructura antes de que los proyectos entren en operación.
La expansión de los nuevos proyectos mineros redefine dónde y cuándo será necesario disponer de infraestructura energética. La minería representa actualmente alrededor del 9% de la demanda eléctrica regional. Las proyecciones de OLACDE estiman un crecimiento desde 124.524 GWh en 2024 hasta 201.590 GWh en 2034: un aumento acumulado del 62%, equivalente a cerca de 77 TWh adicionales en una década.
El crecimiento será desigual entre países. Argentina presenta el mayor aumento relativo, con una expansión proyectada de 425%, asociada principalmente a nuevos proyectos de litio y cobre; Guyana alcanza 205% y Perú 86%. La planificación no puede mirar solo porcentajes: debe considerar simultáneamente tasas de crecimiento, volúmenes absolutos y ubicación territorial de las cargas. El modelo de OLACDE integra balances energéticos nacionales, planes oficiales de expansión, proyecciones macroeconómicas y cartera minera para transformar la demanda en un insumo prospectivo de planificación.

La expansión de generación y transmisión constituye una condición habilitante para garantizar suministro eléctrico confiable, competitivo y oportuno. La disponibilidad de infraestructura condiciona numerosos proyectos desde etapas tempranas, especialmente en territorios donde los recursos minerales y el potencial renovable se encuentran alejados de los principales centros de consumo.
La contribución de AFD enfatiza que fortalecer redes de alta tensión permite integrar centros de demanda con nueva generación renovable, absorber mejor la variabilidad y acompañar el desarrollo de sectores estratégicos. La infraestructura energética debe planificarse junto con otros factores —agua, caminos, puertos y capacidades institucionales— porque los descalces entre estas dimensiones pueden traducirse en demoras, sobrecostos o restricciones de crecimiento. La lección es planificar antes de invertir, de manera que la infraestructura acompañe al desarrollo minero y no aparezca posteriormente como un límite.

La minería y el sector eléctrico comparten horizontes de inversión de largo plazo, grandes desembolsos de capital y una misma geografía, pero históricamente han operado con instituciones y calendarios separados. La falta de articulación genera riesgos directos: ubicación, cronograma, escala y potencia requerida por nuevos proyectos son información indispensable para dimensionar generación y transmisión; a la vez, potencia firme y tarifas competitivas condicionan la rentabilidad minera.
El Libro Blanco propone un ciclo continuo: cartera minera → proyección de demanda → escenarios energéticos → identificación de brechas → expansión de generación y transmisión → entrada en operación → actualización de escenarios. Chile y Perú ofrecen mecanismos concretos de coordinación. En Chile, las proyecciones de Cochilco alimentan procesos de planificación de transmisión; en Perú, la cartera minera se incorpora al Plan de Transmisión del COES. El objetivo no es imponer un modelo institucional único, sino asegurar que la información circule a tiempo.
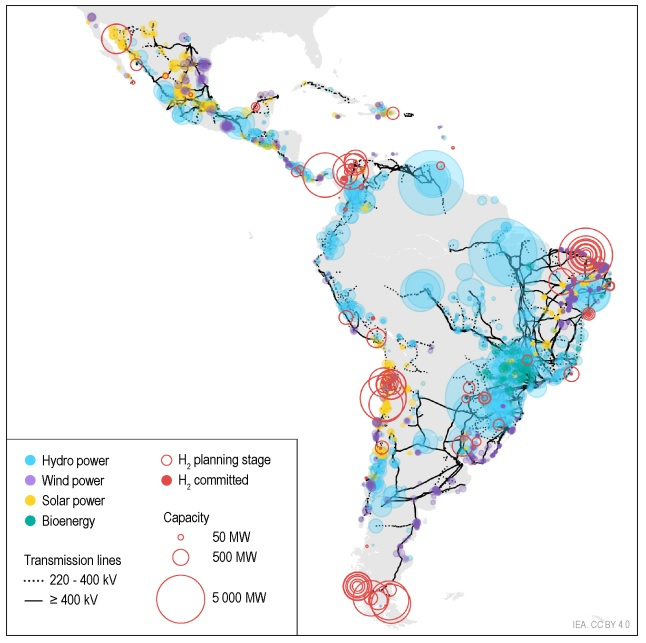
La infraestructura requerida por los nuevos polos mineros excede la electricidad. Carreteras, ferrocarriles, puertos, agua, telecomunicaciones y servicios industriales forman parte de la viabilidad técnica y económica. Muchos yacimientos se localizan lejos de centros urbanos e industriales, por lo que la infraestructura compartida y la coordinación público-privada pueden generar economías de escala y reducir costos.
El Libro Blanco incorpora además una comparación de demandas eléctricas referenciales y desafíos de conexión para megaproyectos cupríferos. Nueva Centinela considera 110,6 MW para la concentradora más cargas de bombeo y puerto; Mirador Fase II se aproxima a 185 MW hacia 2034; Collahuasi alcanza 288–338 MW de demanda punta; Cerro Verde proyecta 600 MW para la operación futura; Tía María requiere alrededor de 83 MW y Vicuña Fase I estima 220 MW en operación y 260 MW de punta. Son escalas que muestran por qué la transmisión, las subestaciones y los corredores eléctricos deben anticiparse a la construcción minera.
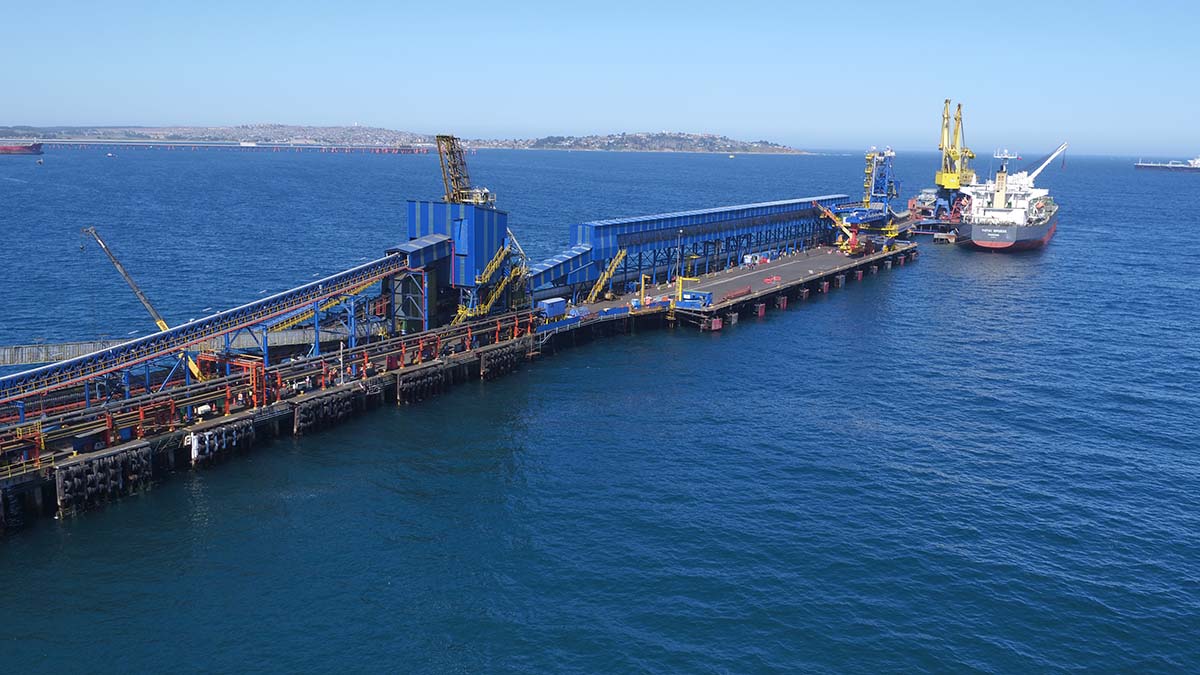
PPAs, autogeneración, interconexiones, electrificación, rediseño de procesos, agua y reconversión territorial muestran distintas rutas de transformación.
El abastecimiento eléctrico pasó de ser una decisión operativa a formar parte de la estrategia de competitividad y descarbonización. El capítulo reúne distintos modelos: PPAs renovables de largo plazo, generación propia, nueva capacidad eólica y solar, interconexiones transfronterizas y soluciones off-grid con almacenamiento.
BHP sustituyó contratos asociados a generación fósil en Escondida y Spence por acuerdos renovables; Vale alcanzó en 2023 el 100% de consumo eléctrico renovable en sus operaciones brasileñas y Sol do Cerrado puede cubrir alrededor del 16% de su consumo eléctrico en Brasil; Quellaveco vinculó su demanda de aproximadamente 187 MW al desarrollo de Punta Lomitas; Veladero se conectó con Chile para sustituir parte de la generación propia basada en diésel; Quebrada Blanca completó desde 2025 un suministro eléctrico 100% renovable; y el Proyecto Mariana incorporó 120 MW solares off-grid con almacenamiento. Los casos muestran que la estrategia energética puede habilitar inversión, reducir emisiones y ampliar las alternativas de suministro.
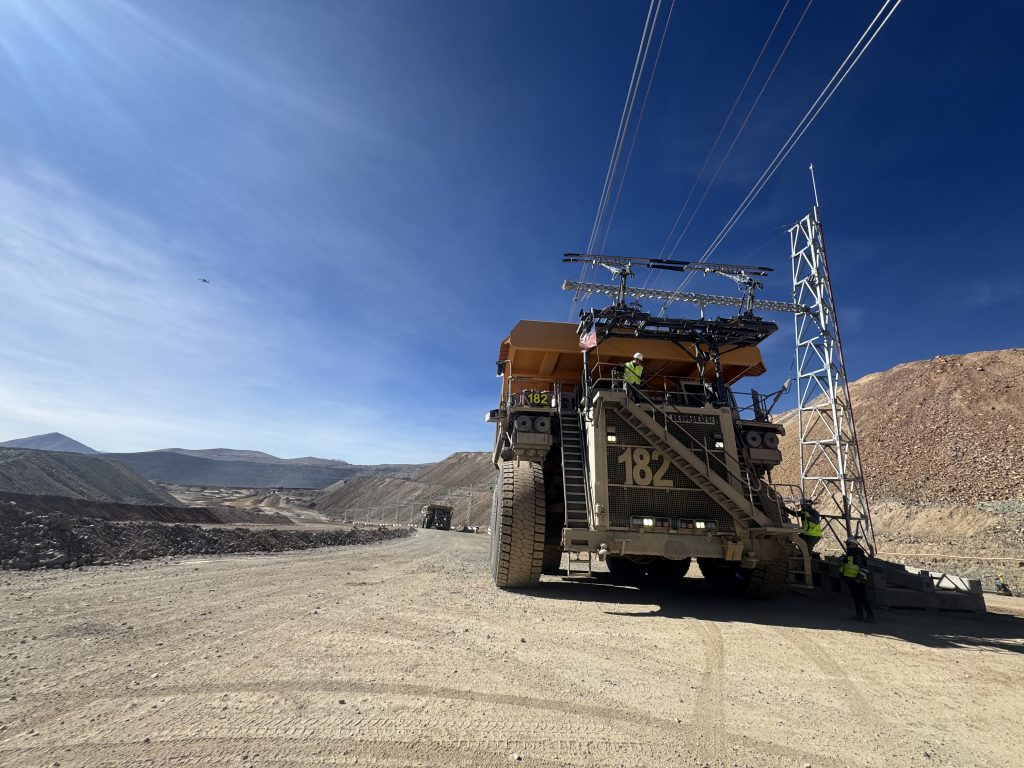
La descarbonización operativa exige mirar más allá del origen de la electricidad. El capítulo aborda electrificación del transporte, trolley assist, electromovilidad subterránea y rediseño de procesos. En S11D, Vale incorporó desde el diseño un sistema truckless con aproximadamente 9 km de cintas transportadoras que reemplaza gran parte del transporte convencional; la compañía estimó una reducción de alrededor del 77% tanto en consumo de diésel del sistema como en emisiones asociadas.
En Escondida, BHP ingresó a evaluación ambiental un sistema de trolley eléctrico para asistir grandes camiones en tramos de mayor demanda energética, con una inversión estimada en US$250 millones. La lógica es avanzar hacia menores emisiones sin requerir el reemplazo inmediato de toda la flota. Los casos muestran que la transición puede combinar sustitución tecnológica, electrificación selectiva, automatización y rediseño del proceso productivo.
La eficiencia se vuelve central frente a la mayor demanda de minerales y la necesidad de reducir presión sobre agua, energía y territorio. El caso de Novandino en el Salar de Atacama y su refinería química en Antofagasta se presenta como una experiencia de desacople productivo: aumentar producción de litio mientras se reducen presiones sobre recursos hídricos y salmuera. En 2025 la operación consolidó una producción cercana a 237.000 toneladas métricas de litio, mientras el documento reporta un consumo anual de agua de 3,9 millones de m³ en 2024.
La sección muestra que innovación no significa únicamente incorporar equipamiento nuevo. Incluye optimizar procesos, cerrar ciclos, medir consumos, automatizar operaciones y utilizar datos para reducir intensidades de recursos. La competitividad futura depende tanto de producir más como de hacerlo con menor huella material y ambiental.
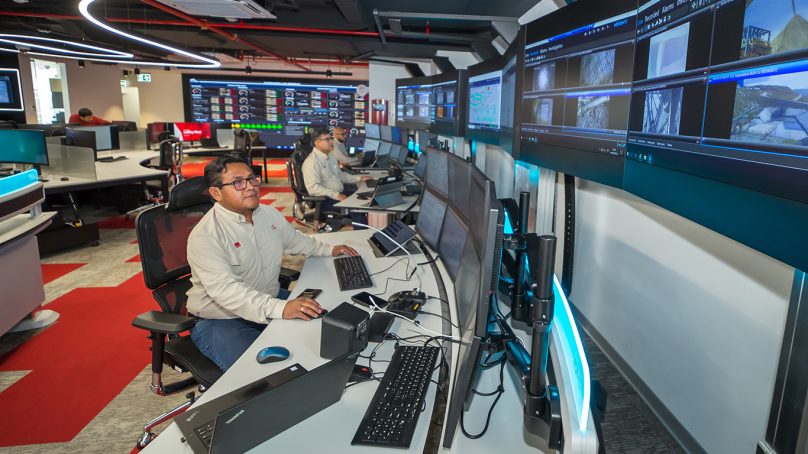
Agua y energía están cada vez más integradas en operaciones mineras de gran escala. En el norte de Chile, la sustitución de agua continental por agua de mar desalada reduce presión sobre acuíferos, pero introduce nuevas demandas eléctricas para captación, tratamiento e impulsión a faenas ubicadas a gran altura. BHP reporta que 95% del agua consumida en Chile provino de fuentes de agua de mar en FY24 y que Escondida opera con 100% de agua de mar desde 2019.
La compatibilización entre seguridad hídrica y eficiencia energética exige optimizar bombeo, aumentar recirculación y vincular el suministro eléctrico renovable con la infraestructura hídrica. El caso ilustra por qué agua y energía no deben tratarse como dos desafíos separados: forman parte de un mismo sistema de competitividad, resiliencia operacional y reducción de impactos.
El cierre y post-cierre pueden abordarse no solo como una obligación, sino también como una oportunidad para reconvertir activos existentes. La propuesta incorporada al Libro Blanco plantea aprovechar suelo intervenido, infraestructura eléctrica y capacidades institucionales para generar nuevos activos naturales, energéticos y sociales.
El modelo integra naturaleza, energía y un componente social-financiero orientado a construir institucionalidad local capaz de sostener los activos en el tiempo. También plantea el uso de instrumentos como blended finance, bonos de biodiversidad, bonos azules y créditos verdes. La idea central es que la infraestructura energética de una operación pueda, cuando las condiciones lo permitan, reconvertirse y contribuir al territorio después del cierre, vinculando transición energética, desarrollo local y sostenibilidad financiera.
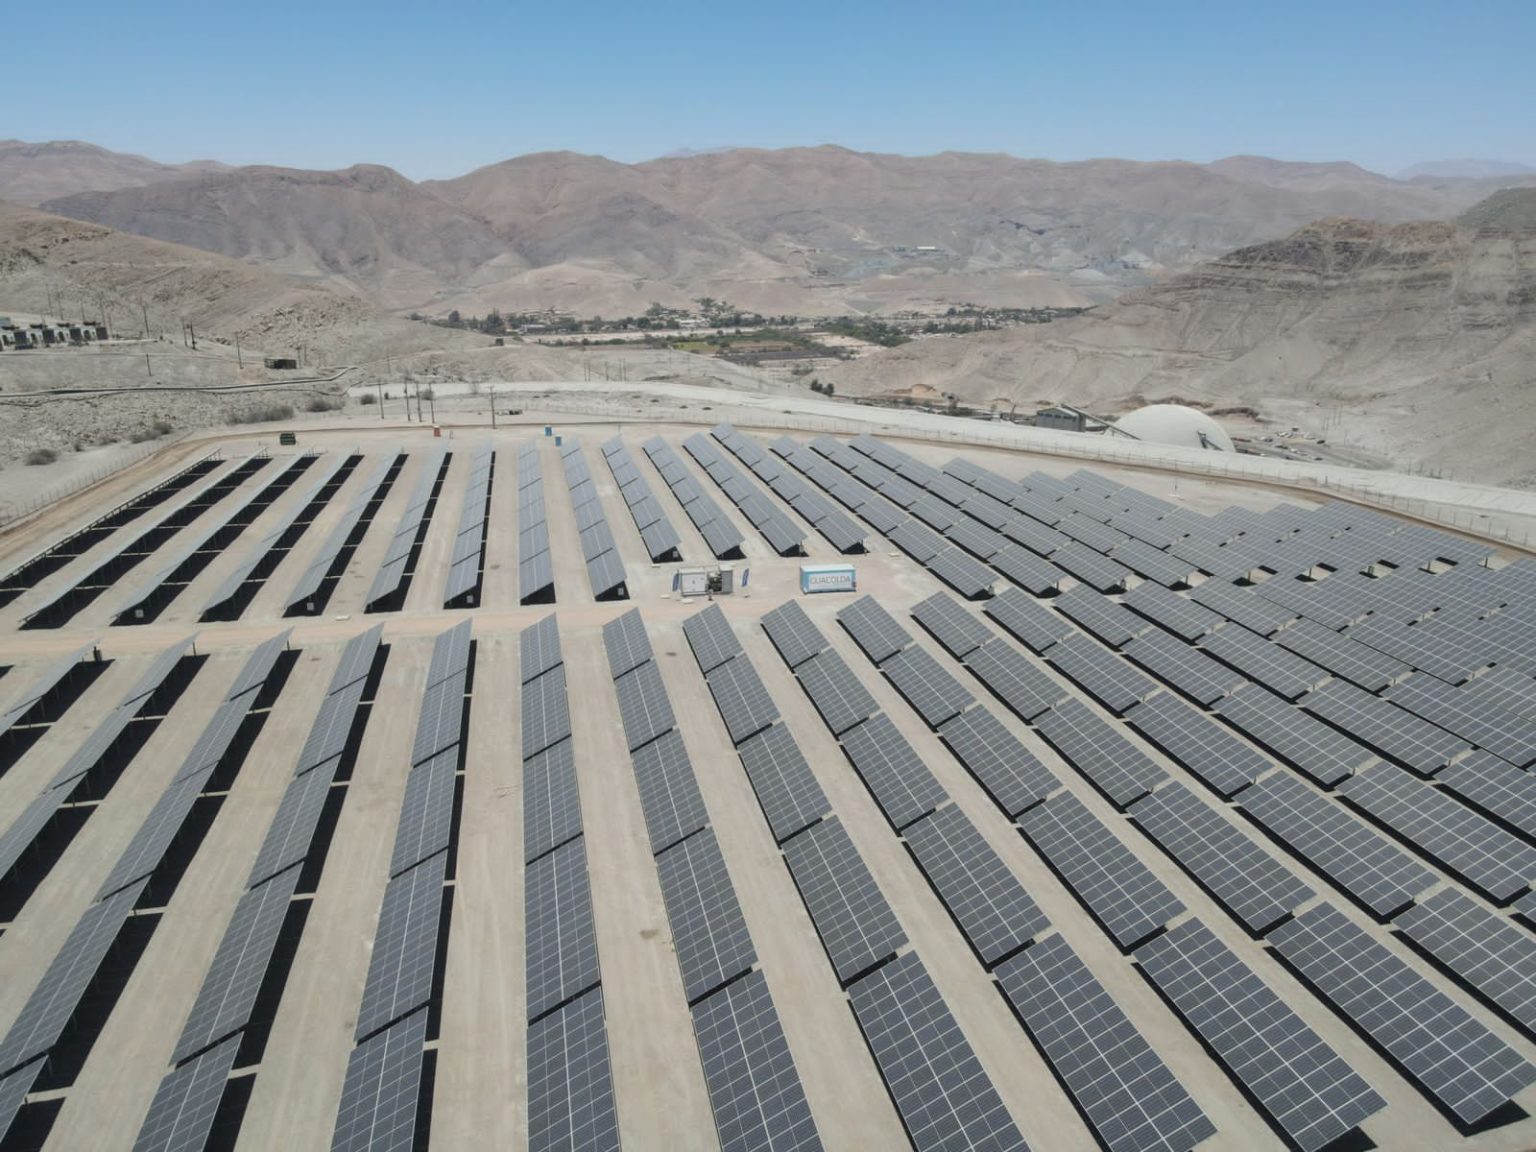
La transición energética, la electrificación y la creciente demanda de minerales críticos están estrechando la relación entre minería y energía. En este nuevo contexto, la regulación minera ya no puede analizarse de forma aislada: ambas actividades integran cadenas de valor vinculadas con la descarbonización, la infraestructura y el desarrollo industrial.
Transformar el potencial geológico en proyectos requiere políticas estables, instituciones sólidas, reglas claras y coordinación entre autoridades mineras, energéticas, ambientales y territoriales. Marcos regulatorios modernos y previsibles deben facilitar el acceso a infraestructura crítica, reducir incertidumbre y, al mismo tiempo, asegurar altos estándares ambientales y sociales.
Autoridades, industria, organismos y consultoras ponen en diálogo las decisiones que definirán el nexo minero-energético hacia 2040.
Actores, temas y conversaciones del capítulo. Cada entrevista abre una página propia con bio, YouTube, Spotify y las tres preguntas completas.
Descarbonización, agua y energía, y el papel de América Latina en la transición energética.
Eficiencia de recursos, gobernanza y el futuro del litio sustentable en salmueras.
Diálogo territorial, consulta indígena y complementariedad regional para el desarrollo minero.
Diversificación de la canasta minera peruana y desarrollo de los minerales del futuro.
Minerales críticos, cadenas de valor, procesamiento y cooperación regional.
Tiempos de desarrollo, condiciones para la inversión y competitividad minera regional.
Gobernanza territorial, valor agregado y condiciones institucionales para una minería responsable.
Minerales críticos, posicionamiento regional, gobernanza y capacidades institucionales.
Tres contribuciones institucionales del capítulo 5 del Libro Blanco.
Contribución institucional sobre la oportunidad de los minerales críticos y los desafíos de desarrollar una minería responsable y adaptada a las condiciones del territorio.
La perspectiva dominicana parte de las condiciones de un Estado insular con territorio acotado, alta densidad poblacional y ecosistemas sensibles, pero con una geología diversa. El aporte plantea una estrategia selectiva: identificar proyectos de alta calidad, con estándares ambientales y sociales exigentes, protección del agua y de los ecosistemas, y capacidad de generar encadenamientos y desarrollo nacional.
Contribución institucional sobre la visión de Brasil respecto de los minerales críticos y estratégicos.
Brasil plantea una estrategia que combina soberanía sobre sus recursos, apertura a inversión responsable, financiamiento y alianzas tecnológicas. El enfoque incluye instrumentos de mitigación de riesgo, apoyo a exploración y procesamiento, mayor agregación de valor y el aprovechamiento de una matriz eléctrica mayoritariamente renovable como ventaja para cadenas minerales de menor huella de carbono.
Contribución institucional sobre el rol estratégico de los minerales críticos del Perú en la transición energética global.
Perú combina una posición consolidada en cobre, plata, zinc, molibdeno y estaño con nuevas oportunidades en litio y tierras raras. El aporte destaca su cartera de inversión y exploración, costos competitivos y acceso al Pacífico, y plantea como siguiente desafío retener mayor valor en el territorio mediante procesamiento, refinación, infraestructura y capacidades industriales.
La región no necesita una receta única, sino prioridades comunes que conecten planificación, infraestructura, inversión, innovación y cooperación.
América Latina y el Caribe cuenta con una oportunidad estratégica frente a la demanda mundial de minerales críticos. Aprovecharla requiere una visión compartida capaz de articular políticas públicas, inversión e infraestructura energética a escala regional. La coordinación entre gobiernos, empresas, organismos internacionales e instituciones financieras puede acelerar proyectos, fortalecer integración y construir una minería más competitiva, resiliente y sostenible.
El Libro Blanco no propone un modelo único para todos los países. Las condiciones geológicas, energéticas, institucionales, económicas y territoriales son diferentes. La visión común se apoya, en cambio, en desafíos compartidos: transformar recursos en proyectos ejecutables, anticipar infraestructura, mejorar condiciones de inversión y aprovechar complementariedades regionales.
La hoja de ruta identifica seis prioridades. Primero, integrar sistemáticamente la cartera minera en la planificación energética de largo plazo. Segundo, anticipar infraestructura habilitante —electricidad, transmisión, agua, transporte, puertos y logística— en los nuevos polos mineros. Tercero, mejorar las condiciones regulatorias, institucionales y financieras para convertir proyectos potenciales en inversiones ejecutables.
La cuarta prioridad es fortalecer cadenas de valor y capacidades productivas según las ventajas comparativas de cada país. La quinta es incorporar sostenibilidad e innovación desde las etapas tempranas mediante electrificación, renovables, eficiencia, digitalización, automatización y mejor gestión ambiental y territorial. La sexta es profundizar cooperación e integración regional para compartir infraestructura, información, capacidades, innovación y mecanismos de financiamiento.

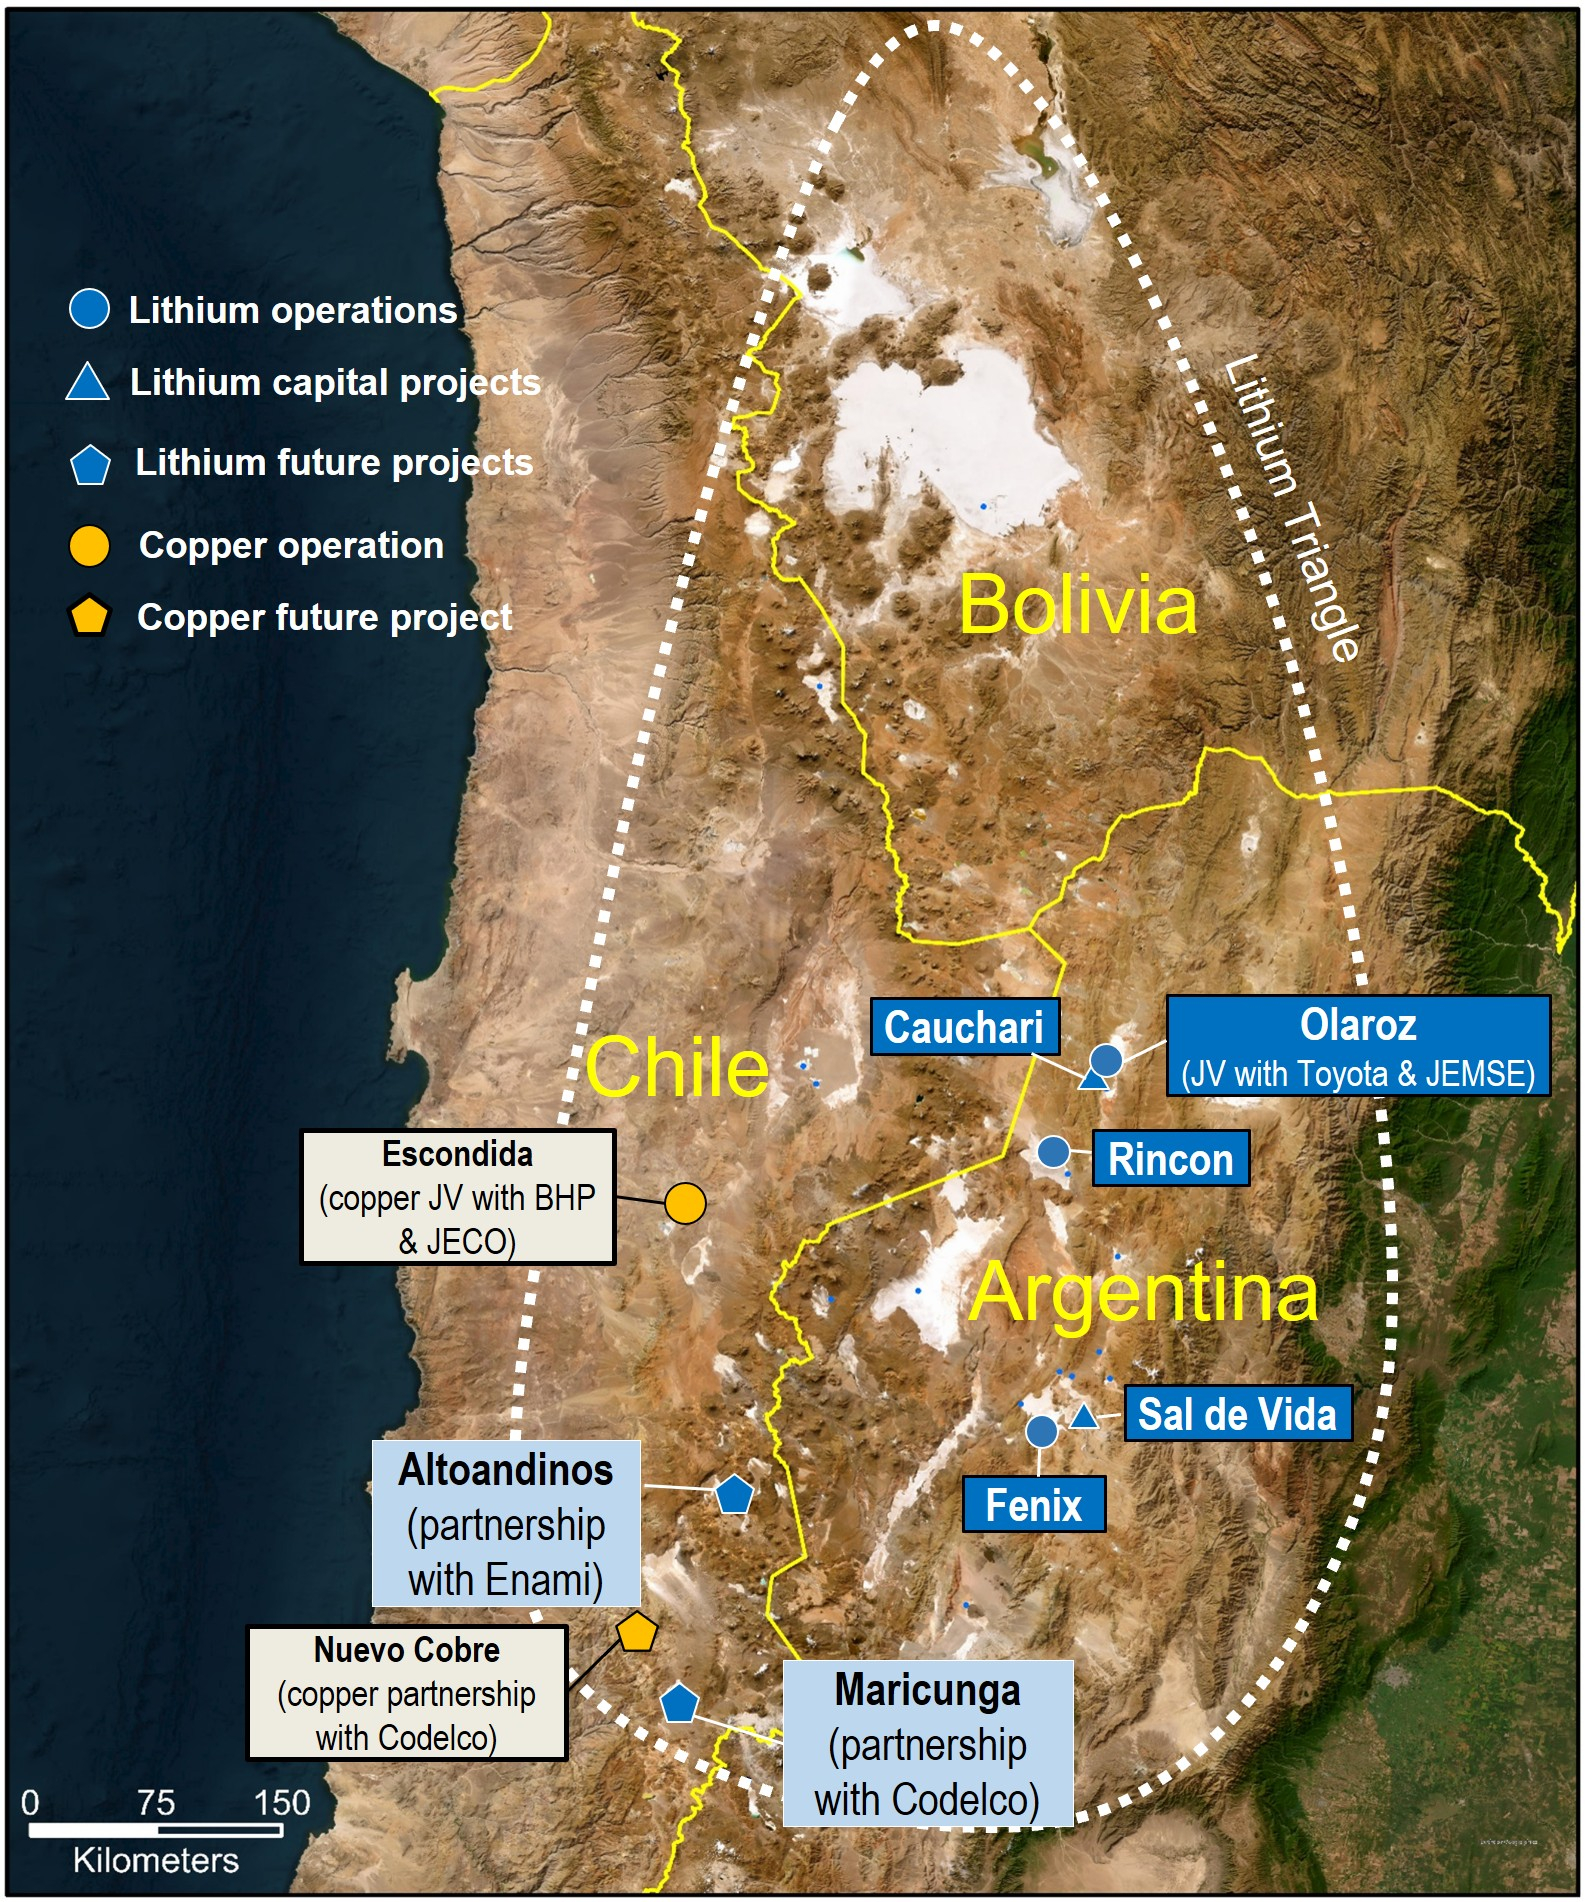
La escala regional puede crear ventajas que difícilmente se alcancen país por país. El enfoque de clústeres conecta extracción y procesamiento con infraestructura compartida, redes eléctricas, gasoductos, transporte, logística de exportación, proveedores e innovación. El Libro Blanco utiliza como ejemplos el Triángulo del Litio entre Argentina, Bolivia y Chile; un clúster industrial de imanes y tierras raras en Brasil; y el clúster andino de cobre entre Chile y Perú.
La región ya cuenta con acuerdos y foros sobre los cuales construir. La oportunidad es moverlos hacia la implementación mediante datos geológicos compartidos, infraestructura multiusuario, corredores transfronterizos, plataformas regionales de innovación, financiamiento y mayor coordinación de políticas públicas. La cooperación no implica que todos los países hagan lo mismo: permite especializar capacidades y complementar mercados.

La tabla final sintetiza seis ejes estratégicos: planificación integrada; infraestructura habilitante; inversión y ejecución; cadenas de valor; sostenibilidad e innovación; y cooperación e integración regional. Para cada uno se definen prioridades, horizontes y resultados esperados.
En el corto y mediano plazo, el foco está en sincronizar desarrollo minero y expansión energética, reducir cuellos de botella de infraestructura y mejorar capacidad de ejecución. En el mediano y largo plazo, se busca capturar mayor valor económico y tecnológico y reducir la intensidad ambiental mediante innovación. La cooperación regional es un esfuerzo permanente. El desafío de la próxima década es pasar de identificar oportunidades a ejecutarlas: anticipar infraestructura, coordinar planificación y construir una ventaja competitiva regional a partir de la ventaja geológica existente.

Instituciones y organizaciones que hicieron posible y acompañaron esta publicación.
Ver agradecimientos →